Le geste est devenu presque banal : un simple « bip » du téléphone ou de la montre sur le terminal de paiement, et le café du matin est réglé. Finie l’angoisse du portefeuille oublié à la maison, terminée la recherche fastidieuse de la monnaie exacte. Le paiement mobile s’est immiscé dans notre quotidien avec une telle fluidité qu’on en oublierait presque la révolution qu’il représente. Cette commodité, autrefois réservée aux récits d’anticipation, est désormais une réalité pour des millions de Français, transformant un objet personnel en un outil transactionnel universel.
Pourtant, cette transition n’est pas qu’une simple mise à jour technologique. Elle s’inscrit dans un mouvement de fond vers la dématérialisation de l’argent, un phénomène accéléré par des changements d’habitudes et encouragé par les acteurs bancaires et les géants de la tech. Derrière la simplicité d’Apple Pay, Google Pay ou des applications bancaires se cache une infrastructure complexe de puces NFC et de codes QR, soulevant des questions cruciales de sécurité, de confidentialité des données et de souveraineté économique. La France, traditionnellement attachée à l’argent liquide, se trouve à un carrefour.
Alors que les espèces semblent entamer un lent déclin, est-on vraiment prêt à basculer dans une société entièrement numérique ? Cet article décrypte les multiples facettes du paiement mobile en France. Nous explorerons les avantages et les inconvénients pour les consommateurs comme pour les commerçants, nous plongerons dans les technologies qui rendent ces transactions possibles et sécurisées, et nous analyserons l’impact social profond d’un monde sans monnaie sonnante et trébuchante. Enfin, nous vous donnerons les clés pour adopter cette nouvelle ère en toute sérénité.
L’Essor du Paiement Mobile : Une Révolution Discrète
Il n’y a pas si longtemps, l’idée de payer ses courses avec sa montre ou son téléphone relevait de la science-fiction. Aujourd’hui, c’est une réalité bien ancrée dans nos habitudes, le paiement sans contact par carte bancaire ayant largement ouvert la voie. Selon une étude récente de la Banque de France, 57% des transactions par carte en magasin se font désormais sans contact, un chiffre qui a explosé au cours des dernières années.
C’est une véritable transformation silencieuse.
Au-delà de la carte, les applications bancaires et les portefeuilles numériques comme Apple Pay ou Google Pay transforment nos smartphones en véritables terminaux de paiement. Qui aurait pu imaginer que cet objet deviendrait notre portefeuille principal ? La commodité est l’argument massue — plus besoin de fouiller dans son sac pour trouver sa carte. C’est un peu comme passer d’une voiture manuelle à une automatique ; une fois qu’on y a goûté, difficile de revenir en arrière.
Cette simplicité d’utilisation a largement contribué à cette adoption, même si des questions sur la protection de nos comptes en ligne subsistent. La confiance reste la clé de voûte de ce système. La question n’est plus de savoir si le paiement mobile va s’imposer, mais à quelle vitesse il rendra la monnaie sonnante et trébuchante obsolète.
Avantages et Inconvénients du Sans Espèces pour Consommateurs et Commerçants
L’abandon progressif de l’argent liquide redessine notre rapport à l’achat, offrant une commodité évidente mais soulevant aussi des questions importantes. Pour les consommateurs comme pour les commerçants, cette transition est une médaille à deux faces, avec des bénéfices tangibles et des défis bien réels. Il faut regarder au-delà de la simple rapidité du « bip » de la carte.
Pour les Utilisateurs : Confort Contre Confidentialité
Pour le client, l’avantage le plus visible est la simplicité. Payer avec son téléphone ou sa montre est rapide, hygiénique et évite de devoir chercher de la monnaie. Une récente étude de l’Observatoire de la sécurité des moyens de paiement indique que plus de 57% des paiements par carte en magasin sont réalisés en mode sans contact. C’est un gain de temps considérable au quotidien.
Mais cette facilité a un coût, souvent invisible. Chaque transaction laisse une trace numérique, créant un historique détaillé de nos habitudes de consommation. Est-on vraiment à l’aise avec cette collecte de données ? De plus, la fracture numérique est une réalité : les personnes âgées ou celles sans accès à un smartphone se retrouvent exclues. La dépendance à une connexion stable, un enjeu au cœur du déploiement de la 5G et de la fibre, est aussi un facteur limitant. Assurer une bonne protection de ses comptes en ligne devient alors une compétence essentielle.
Pour les Professionnels : Efficacité et Nouveaux Défis
Les commerçants y trouvent aussi leur compte, du moins en apparence. Moins de liquide en caisse signifie moins de risques de vol, une gestion comptable simplifiée et un passage en caisse plus fluide. Gérer la trésorerie devient moins un casse-tête logistique — un peu comme passer d’un agenda papier à un calendrier numérique synchronisé.
Pourtant, cette modernisation a un prix. Les commissions sur les transactions, bien que faibles en pourcentage (souvent entre 0,5% et 1,7%), grignotent la marge des petits artisans et des commerces de proximité. S’ajoute à cela le coût du matériel et la dépendance totale à l’électricité et à une connexion internet fonctionnelle. Une panne de terminal peut paralyser une boutique pendant plusieurs heures, un risque que l’argent liquide ignore totalement.
Le véritable enjeu est donc de trouver un équilibre qui ne laisse personne sur le bord du chemin technologique.
La dématérialisation de la monnaie n’est pas une simple évolution technique, c’est un projet de société qui redéfinit l’inclusion, la souveraineté et la vie privée.
— Jean Valois, Économiste à l’Institut des Études Financières
| Critère | Paiement en Espèces | Paiement Mobile |
|---|---|---|
| Vitesse | Variable (recherche de monnaie) | Très rapide (quelques secondes) |
| Sécurité | Risque de perte ou de vol physique | Élevée (biométrie, tokenisation) |
| Traçabilité | Anonyme, aucune trace numérique | Trace numérique systématique |
| Accessibilité | Universelle (pas de technologie requise) | Nécessite un smartphone et un compte bancaire |
| Dépendance | Indépendant de toute technologie | Dépendant de la batterie, du réseau et de l’électricité |
Les Technologies Derrière la Transaction : Comment ça Marche ?
Quand vous approchez votre téléphone d’un terminal de paiement, la transaction semble presque magique. En une fraction de seconde, l’argent est transféré sans contact physique. Pourtant, derrière cette apparente simplicité se cachent des technologies sophistiquées qui communiquent et sécurisent chaque échange. Comprendre leur fonctionnement est la première étape pour leur faire pleinement confiance.
Du Contact Moins au Sans Contact : L’Évolution des Méthodes
Deux technologies principales dominent aujourd’hui le paysage du paiement mobile, chacune avec ses propres forces et ses cas d’usage spécifiques. Elles ont transformé notre rapport à la transaction, la rendant plus rapide et souvent plus pratique que de chercher sa monnaie ou sa carte bancaire. Le choix entre elles dépend souvent de l’équipement du commerçant et de l’application utilisée.
La Puissance du NFC : Rapidité et Simplicité
La technologie la plus répandue en France est le NFC (Near Field Communication), ou communication en champ proche. C’est une puce intégrée à la plupart des smartphones récents qui permet à deux appareils d’échanger des données à très courte distance, généralement moins de 4 centimètres. Pensez-y comme à une poignée de main numérique ultra-rapide et sécurisée entre votre téléphone et le terminal de paiement. Des services comme Apple Pay et Google Pay reposent entièrement sur cette méthode.
Son adoption a été fulgurante. Selon des données de la Banque de France, plus de 57% des paiements par carte en magasin se faisaient déjà en sans contact, un mouvement largement porté par les smartphones. C’est rapide. C’est simple.
Les Codes QR : Une Alternative Flexible
Moins courants pour les paiements en magasin en France que dans d’autres régions du monde, les codes QR (Quick Response) offrent une flexibilité remarquable. Au lieu d’une puce spécifique, il suffit d’un appareil photo pour scanner un code affiché par le commerçant (ou vice-versa) afin de lancer la transaction via une application. C’est le système utilisé par des applications de paiement entre particuliers comme Lydia ou pour régler certains services.
Leur grand avantage est qu’ils ne nécessitent aucun matériel spécialisé côté vendeur, juste un écran ou même une simple feuille de papier. Leur usage est donc quasi infini — oui, ce sont les mêmes carrés noirs et blancs que vous scannez pour consulter le menu au restaurant.
Garantir la Sécurité : Chiffrement et Authentification
La commodité ne servirait à rien sans une sécurité à toute épreuve. Le point que beaucoup ignorent, c’est que le paiement mobile est souvent plus sûr qu’un paiement par carte traditionnel. Plusieurs couches de protection sont mises en place pour chaque transaction, rendant la fraude extrêmement difficile.
La première ligne de défense est la tokenisation. Au lieu de transmettre votre vrai numéro de carte bancaire, votre téléphone envoie un « jeton » numérique unique et à usage limité. C’est un peu comme si vous donniez au commerçant un ticket de vestiaire plutôt que votre manteau. Même si un fraudeur interceptait ce ticket, il serait totalement inutile sans le contexte de la transaction. Une bonne compréhension de la cybersécurité aide à saisir l’efficacité de ce genre de mesure.
Ensuite vient l’authentification biométrique. Avant de valider le paiement, votre téléphone vous demande de prouver votre identité via votre empreinte digitale (Touch ID) ou votre visage (Face ID). Cette vérification se fait localement sur votre appareil et vos données biométriques ne sont jamais transmises. Mais cette technologie, qui s’appuie sur des principes proches de l’IA générative pour la reconnaissance faciale, est-elle vraiment infaillible ? Pour l’instant, elle représente une barrière de sécurité personnelle très robuste.
Ces mécanismes combinés créent un système de confiance, mais qui demande une vigilance constante face à l’ingéniosité des tentatives de fraude.
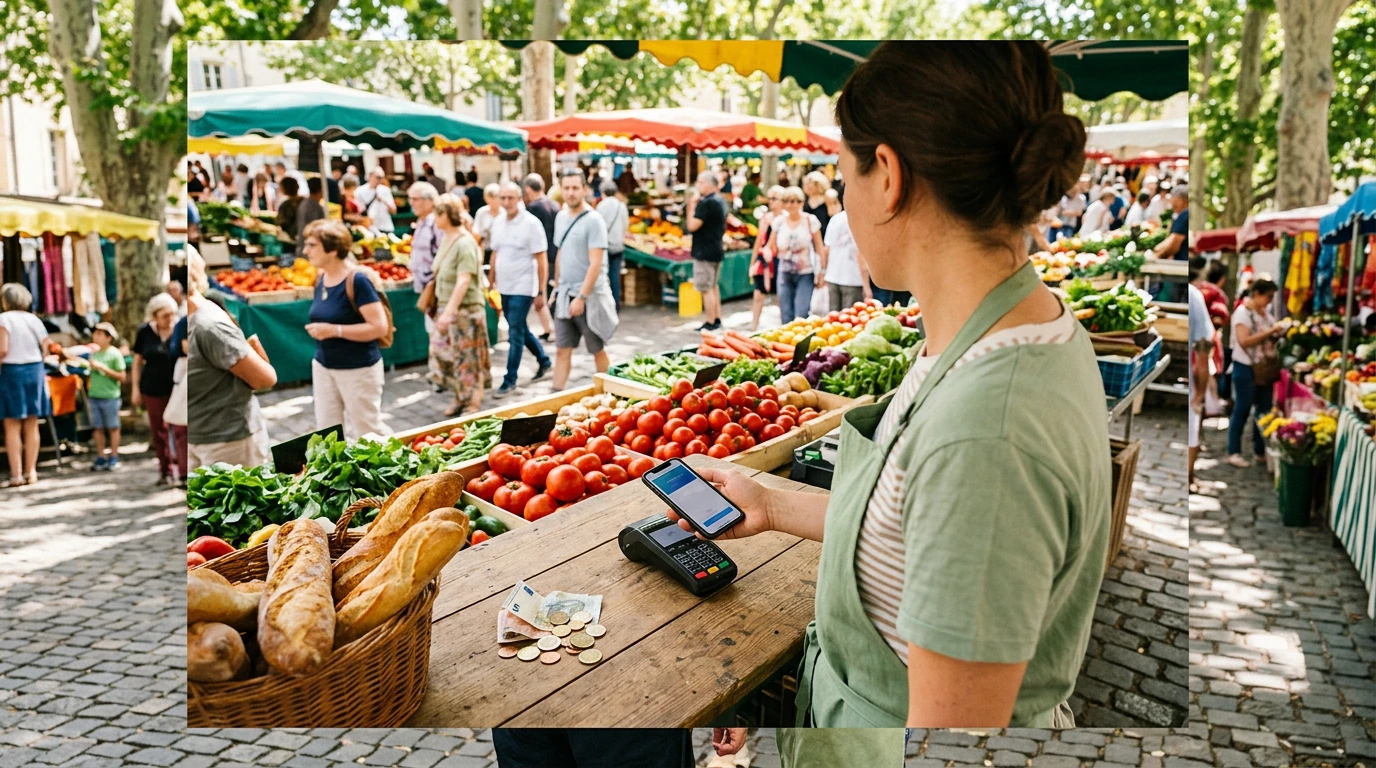
L’Impact Social et Économique : Vers une Société Sans Liquide ?
L’abandon progressif de l’argent liquide soulève des questions bien au-delà de la simple commodité. Si payer avec son téléphone est pratique, cette transition redessine les contours de notre société. C’est un vrai défi.
Le principal point de friction est l’inclusion financière. Selon un rapport de la Banque de France, environ 12% des Français, souvent les plus âgés ou les plus précaires, dépendent encore fortement des espèces pour leurs transactions quotidiennes. Une dématérialisation totale pourrait les exclure, créant une fracture numérique difficile à combler. Que se passe-t-il pour ceux qui n’ont pas de smartphone ou de compte bancaire ?
Chaque paiement numérique laisse une trace, comparable à des empreintes de pas dans le sable. Cette collecte massive de données sur nos habitudes de consommation pose des questions de surveillance et de vie privée. La protection de ces informations devient alors une priorité absolue, ce qui rend la maîtrise de la cybersécurité personnelle plus pertinente que jamais.
Au-delà de l’individu, la souveraineté monétaire de l’État elle-même est en jeu face aux géants technologiques qui gèrent ces flux. Trouver un équilibre entre le progrès technologique et la protection des libertés individuelles sera le véritable enjeu des prochaines années.
Préparer l’Avenir : Conseils pour Adopter le Paiement Mobile en Toute Sérénité
Passer au paiement mobile peut sembler être un grand saut technologique, mais c’est en réalité plus simple qu’il n’y paraît. Il s’agit moins de révolutionner vos habitudes que de les ajuster. Pensez-y comme apprendre à utiliser une nouvelle machine à café : au début, on tâtonne, puis cela devient un réflexe. La clé est de procéder par étapes, en se concentrant sur la compatibilité et la sécurité.
Choisir la Bonne Solution : Critères Essentiels
Le marché des applications de paiement est vaste, mais toutes ne se valent pas pour votre usage personnel. Avant de télécharger la première application venue, prenez un moment pour évaluer vos besoins réels. La bonne solution doit s’intégrer naturellement à votre quotidien.
- Compatibilité bancaire : Vérifiez si votre banque propose sa propre solution ou si elle est partenaire avec des applications tierces comme Apple Pay, Google Pay ou Samsung Pay. C’est le critère non négociable.
- Acceptation chez les commerçants : Observez les logos affichés près des terminaux de paiement dans vos magasins favoris. La technologie NFC (sans contact) est quasi universelle, mais certaines applications spécifiques à des enseignes peuvent offrir des avantages supplémentaires.
- Simplicité d’utilisation : L’interface doit être claire et intuitive. Si l’application est compliquée, vous ne l’utiliserez pas, peu importe ses fonctionnalités. Le choix de votre appareil joue aussi un rôle ; un bon smartphone, même reconditionné, garantira une expérience fluide.
Mesures de Sécurité Personnelles Indispensables
La commodité ne doit jamais l’emporter sur la prudence. Si les technologies de paiement mobile sont très sécurisées, le maillon faible reste souvent l’utilisateur. Selon un rapport de l’Observatoire de la sécurité des moyens de paiement, une part significative de la fraude est liée à des techniques d’ingénierie sociale plutôt qu’à des failles techniques.
Heureusement, quelques bonnes pratiques suffisent à réduire drastiquement les risques. Il s’agit de construire une forteresse numérique personnelle.
- Activez l’authentification forte : Utilisez toujours la reconnaissance faciale, l’empreinte digitale ou un code complexe pour valider vos paiements. C’est votre première ligne de défense.
- Méfiez-vous des réseaux Wi-Fi publics : Évitez d’effectuer des transactions financières sensibles lorsque vous êtes connecté à un réseau non sécurisé dans un café ou une gare. Ces réseaux sont des terrains de jeu pour les personnes mal intentionnées.
- Consultez vos relevés régulièrement : Prenez l’habitude de vérifier vos transactions au moins une fois par semaine pour repérer toute activité suspecte immédiatement. Pour aller plus loin, comprendre les bases de la cybersécurité pour protéger vos comptes est un investissement judicieux.
Adopter ces habitudes transformera votre rapport à l’argent, le rendant plus fluide et intégré à votre vie numérique sans sacrifier votre tranquillité d’esprit.
Au-delà du portefeuille : quel contrat social pour l’argent de demain ?
La question n’est plus de savoir si le paiement mobile va remplacer une partie des transactions en espèces, mais plutôt quel équilibre nous souhaitons collectivement construire. Chaque paiement dématérialisé est un arbitrage entre une commodité immédiate et une trace numérique permanente. En choisissant nos méthodes de paiement, nous ne faisons pas qu’un choix pratique ; nous votons pour un certain type de société. Allons-nous vers un modèle où l’efficacité et la traçabilité priment sur l’anonymat et l’inclusion, ou saurons-nous préserver les qualités du liquide dans un monde numérique ? L’avenir de notre rapport à l’argent dépendra de notre capacité à intégrer ces innovations sans laisser personne au bord du chemin, ni brader nos libertés fondamentales sur l’autel de la simplicité.
Questions fréquentes sur le paiement mobile en France
Le paiement mobile est-il vraiment sécurisé en France ?
Oui, le paiement mobile est considéré comme très sécurisé, souvent plus que la carte bancaire physique. Il utilise des technologies comme la « tokenisation », qui remplace votre vrai numéro de carte par un jeton unique à chaque transaction. De plus, chaque paiement doit être validé par une authentification biométrique (empreinte digitale ou reconnaissance faciale), ce qui ajoute une couche de protection personnelle très robuste contre la fraude.
Quelles sont les applications de paiement mobile les plus utilisées en France ?
Les applications les plus courantes sont celles intégrées aux systèmes d’exploitation des smartphones, comme Apple Pay pour les iPhones et Google Pay pour les appareils Android. De nombreuses banques françaises proposent également leurs propres solutions de paiement via leur application mobile. Pour les transferts entre particuliers, des applications comme Lydia ou PayPal sont également très populaires.
Les petits commerçants sont-ils obligés d’accepter le paiement mobile ?
Non, il n’y a pas d’obligation légale pour un commerçant d’accepter le paiement mobile. Cependant, la demande des clients est si forte que le refuser peut représenter un désavantage commercial. Les principaux freins pour certains petits commerçants restent le coût des commissions sur les transactions et l’investissement initial dans un terminal de paiement compatible.
Quels sont les risques d’une société entièrement sans liquide ?
Une société sans espèces présente plusieurs risques majeurs. Le premier est l’exclusion numérique des personnes âgées, précaires ou non bancarisées. Un autre risque concerne la surveillance et la perte de confidentialité, car chaque transaction laisse une trace numérique. Enfin, cela crée une dépendance totale aux infrastructures technologiques (électricité, réseaux), les rendant vulnérables aux pannes ou aux cyberattaques.
Puis-je utiliser le paiement mobile sans connexion internet ?
Oui, dans la plupart des cas. Les paiements via la technologie NFC (comme Apple Pay et Google Pay) n’ont pas besoin d’une connexion internet active au moment de la transaction. Votre téléphone stocke de manière sécurisée un certain nombre de « jetons » de paiement qui peuvent être utilisés hors ligne. Il faudra cependant une connexion pour que votre application se synchronise et en génère de nouveaux périodiquement.